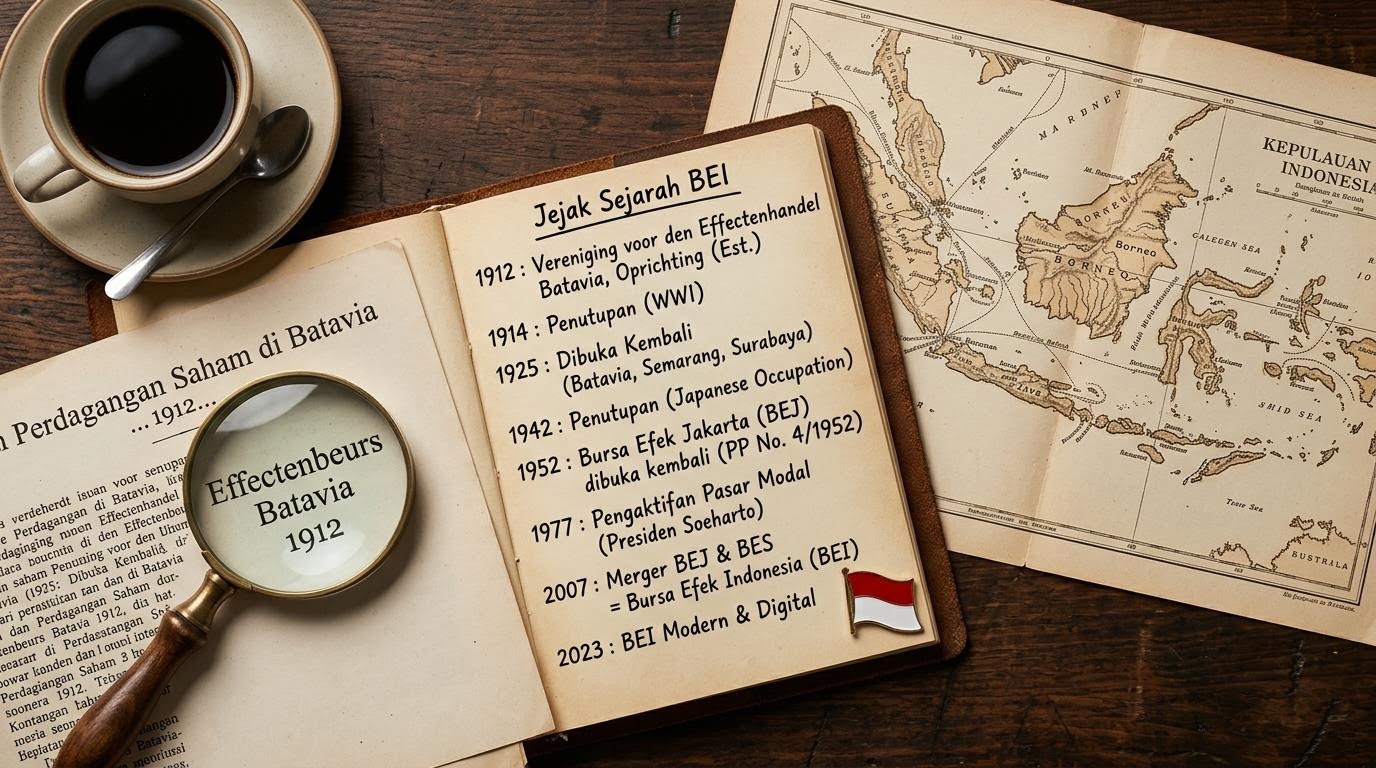
Bursa efek pertama di Batavia (kini Jakarta) didirikan oleh pemerintah Hindia Belanda. Bursa ini memperdagangkan obligasi dan saham perusahaan perkebunan.
Dua bursa baru dibuka di Surabaya dan Semarang untuk memperluas akses perdagangan efek di luar Batavia.
Pendudukan Jepang menyebabkan seluruh bursa efek di Hindia Belanda ditutup. Aktivitas perdagangan efek terhenti sepenuhnya.
Bursa Efek Jakarta diaktifkan kembali oleh Peraturan Pemerintah No. 11 Tahun 1992, namun kegiatan sudah dimulai sejak awal 1950-an setelah pemerintah RI mengambil alih aset Belanda.
Presiden Soeharto meresmikan kembali Bursa Efek Jakarta pada 10 Agustus 1977, di bawah pengawasan Badan Pelaksana Pasar Modal (BAPEPAM). Saham pertama yang tercatat adalah PT Semen Cibinong.
BES diresmikan sebagai bursa kedua di Indonesia, berfokus pada perdagangan obligasi dan efek berpendapatan tetap untuk melengkapi BEJ.
Pengelolaan BEJ diserahkan dari pemerintah kepada PT Bursa Efek Jakarta (swasta), menandai era baru pengoperasian bursa secara mandiri oleh industri.
Landasan hukum komprehensif pertama untuk pasar modal Indonesia ditetapkan, memberikan kerangka regulasi yang lebih kuat bagi BEJ, BES, emiten, dan investor.
Pada 30 November 2007, Bursa Efek Jakarta dan Bursa Efek Surabaya resmi bergabung menjadi PT Bursa Efek Indonesia (BEI). Penggabungan ini bertujuan meningkatkan efisiensi dan daya saing pasar modal Indonesia.
Simpul Kunci: Mengapa Penggabungan BEJ dan BES Menjadi Tonggak Penting
Dari seluruh rentang sejarah di atas, penggabungan BEJ dan BES pada 2007 menjadi tonggak paling transformatif dalam konteks kelembagaan bursa modern Indonesia. Sebelum penggabungan, dualitas dua bursa menciptakan fragmentasi likuiditas: investor dan emiten harus memilih atau menggunakan kedua platform secara terpisah.
Keputusan untuk menyatukan keduanya di bawah satu entitas PT Bursa Efek Indonesia bukan hanya keputusan administratif. Ini adalah respons terhadap tekanan kompetitif regional, di mana bursa-bursa ASEAN lain seperti SGX (Singapura) dan SET (Thailand) sedang memperkuat posisi mereka sebagai pusat pasar modal regional.
Penjelasan Dampak: Dari Bursa Kolonial ke Lembaga Nasional
Memahami sejarah BEI membantu menjelaskan beberapa fitur struktural yang masih terasa hingga hari ini. Pertama, warisan kolonial tercermin dalam dominasi awal saham-saham sektor perkebunan dan pertambangan. Kedua, penutupan selama era pendudukan Jepang dan era nasionalisasi awal pascakemerdekaan menjelaskan mengapa pangkalan investor domestik Indonesia relatif lebih muda dibandingkan negara-negara dengan sejarah bursa yang tidak terputus.
Ketiga, reaktivasi tahun 1977 menempatkan pasar modal Indonesia dalam kerangka pembangunan ekonomi Orde Baru, di mana bursa dilihat sebagai instrumen mobilisasi modal untuk industrialisasi, bukan semata-mata sebagai pasar sekunder untuk perdagangan bebas efek.
Transformasi terbesar terjadi pada era 1990-an, ketika swastanisasi BEJ dan penerbitan UU No. 8/1995 memindahkan paradigma dari bursa yang "dikelola negara" menjadi bursa yang "diregulasi negara" namun dioperasikan oleh industri. Ini adalah pergeseran konseptual yang masih membentuk arsitektur institusional BEI hingga kini.
Pengamatan Lanjutan: BEI dalam Konteks Pasar Modal ASEAN
Setelah penggabungan 2007, BEI mengalami pertumbuhan yang signifikan dalam hal jumlah emiten tercatat dan kapitalisasi pasar. Namun, dalam konteks ASEAN, BEI masih menghadapi tantangan likuiditas relatif dibandingkan SGX. Tingkat partisipasi investor domestik ritel yang lebih rendah dibandingkan potensi populasi Indonesia menjadi salah satu isu struktural yang terus dibahas oleh BEI dan OJK.
Program edukasi pasar modal yang dijalankan BEI, termasuk pembukaan galeri investasi di universitas-universitas, mencerminkan kesadaran bahwa basis investor domestik yang kuat adalah prasyarat untuk kedalaman pasar yang lebih baik. Dari perspektif historis, ini merupakan kelanjutan dari upaya yang telah berlangsung sejak reaktivasi 1977.